


Mój BIK - bezpieczne finanse
4,81.03K Arvustused
Rakenduse andmed
- Versioon
- 2.3.43
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 100 000+
- Arendaja
- Biuro Informacji Kredytowej S.A.
- Kategooriad
- Finants
- Platvorm
- Android
Ekraanipildid
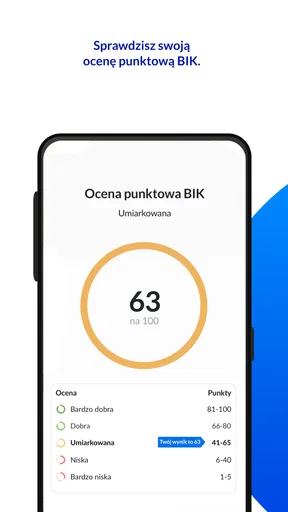
 Analüüsis AppCompare
Kui ma otsustan, kas finantsrakendust usaldada, ei alusta ma kujundusest ega lubadustest, vaid küsin, mida see päriselt minu heaks teeb ja milliseid andmeid selle kasutamine puudutab. Mój BIK - bezpieczne finanse keskendub krediitide ja laenudega seotud teabele ning pettusekatsete eest hoiatamisele. See eristab seda tavalisest kulude jälgijast: rakenduse mõte on aidata mul oma krediidiasjadega kursis olla, mitte asendada kogu igapäevast pangandust.
Rakenduse taga on Poola krediidiinfoasutus Biuro Informacji Kredytowej S.A. See taust on oluline, sest BIK-i nimi seostub krediidiinfoga, kuid ma ei käsitle seda siiski põhjusena kõiki kuvatavaid teateid automaatselt tõe pähe võtta. Finantsasjades kontrollin olulise info vajaduse korral ka algallikast, näiteks laenuandjalt või pangalt. Rakendus on kasulik lisavaade, mitte otsus selle kohta, mida peaksin laenama või kuidas oma raha investeerima.
Krediidiinfo ja igapäevased otsused
Sellise rakenduse väärtus ei pruugi ilmneda iga päev. Mina näen seda kõige kasulikumana perioodidel, kui mul on käsil laenutaotlus, krediidilepingu muutmine või soov saada selgem pilt enda krediidikohustustest. Kui ma ei kasuta krediiti ega taha oma krediidiasju jälgida, võib rakenduse avamiseks põhjust olla harvem. Selle fookus on kitsam kui eelarverakendusel, mis aitab iga kohviostu või kuu lõpu säästu jälgida.
Enne konto loomist tasub läbi mõelda, millist kasu ma ootan. Kui vajan ainult kuueelarvet ja kulukategooriaid, on tavaline eelarveäpp tõenäoliselt otsem lahendus. Kui mind huvitavad krediitide ja laenude andmed ning võimalike pettusekatsete märguanded, on BIK-i rakenduse suund asjakohasem. Hea töövoog on kasutada seda koos oma panga ametliku rakendusega: BIK aitab krediiditeemal silma peal hoida, pank jääb aga kohaks, kus vaatan kontojääki, makseid ja tehingute algset infot.
Hoiatustest kasu saamine ilma liigse kindlustundeta
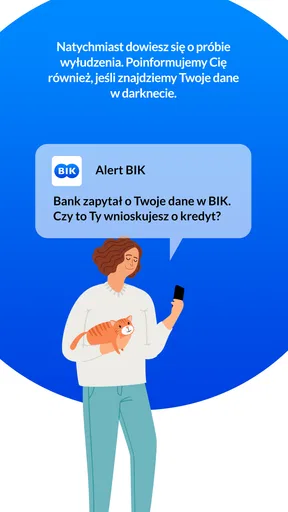
Pettusekatsete eest hoiatamine võib olla väärtuslik just siis, kui ma ise parajasti krediidiasju ei aja. Näiteks kui telefon annab märku ajal, mil ma pole laenu taotlenud ega oma andmeid laenupakkujale esitanud, on see põhjus peatuda ja asja kontrollida. Ma ei käsitleks märguannet lõpliku tõendina, et pettus kindlasti toimus; pigem on see ajend vaadata olukord üle ja võtta ühendust asjaomase asutusega ametlike kanalite kaudu.
Vastupidi, kui ma ise olen hiljuti krediidiga seotud toimingu algatanud, võib teade vajada konteksti. Sellisel juhul võrdlen selle aega enda tegevusega ning kontrollin, kas toiming oli minu algatatud. See lihtne harjumus aitab vältida nii tarbetut paanikat kui ka hoiatuse kergekäelist eiramist. Turvateavitus on kõige kasulikum siis, kui ma tean, mis tegevused ise hiljuti tegin.
Enne märguande peale tegutsemist väldin sõnumis olevate tundmatute kontaktandmete kasutamist. Otsin ise üles panga või teenusepakkuja ametliku rakenduse ja klienditoe kanali. See pole BIK-i eripära, vaid mõistlik töövõte iga finantsalase hoiatuse puhul: teavitus võib juhtida tähelepanu probleemile, kuid turvalise järgmise sammu valin mina.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Usaldus algab sellest, mida saan ise kontrollida
Finantsrakenduse puhul tahan enne tundlike andmete sisestamist aru saada, millist juurdepääsu see küsib ja milleks. Ma vaatan installimise ajal üle kuvatavad õigused ning annan ainult need, mis on kasutatava funktsiooni jaoks mõistlikud. Samuti tasub privaatsusteave ise läbi lugeda: mitte seepärast, et pikad tingimused oleksid meeldivad, vaid selleks, et teada, kuidas teenuse kasutamine andmetega seotud on. Ma ei tee krüpteerimise, andmete jagamise ega sisselogimise kaitse kohta oletusi üksnes rakenduse väljanägemise põhjal.
Uue telefoni või rakenduse versiooni korral vaatan seaded uuesti üle, sest kasutusvõimalused võivad muutuda. Mój BIK-i versioon on 2.3.43 ja see on mõeldud Androidile alates versioonist 8.0. Enne paigaldamist kontrollin, et telefon vastaks sellele nõudele ning et laadin rakenduse alla ametlikust rakendustepoest. See on väike, aga praktiline samm, mis aitab vältida valede rakenduste või muudetud paigaldusfailide kasutamist.
Kellele see sobib ja millal valida midagi muud
Rakendus sobib mulle eelkõige siis, kui tahan krediidi- ja laenuteemadel teadlikum olla ning hindan võimalust saada pettusekatsete kohta hoiatusi. See võib olla kasulik ka inimesele, kes valmistub laenutaotluseks ja soovib enne otsuse tegemist oma krediidiasjadega rohkem kursis olla. Samas ei asenda see pangarakendust, täielikku pere-eelarvet ega spetsialisti nõu keerulise võlaolukorra korral.
Kui peamine eesmärk on kulude automaatne liigitamine, arvete tasumine või mitme pangakonto igapäevane koondvaade, valiksin esmalt tööriista, mille põhifunktsioon on just see. Mój BIK-i ei tasu hinnata selle järgi, kas ta teeb kõike, mida üks raharakendus võiks teha; olulisem küsimus on, kas krediidiinfo ja turvahoiatused on mulle päriselt vajalikud. Selle fookus võib olla tugevus, kuid samal ajal ka põhjus, miks mõni kasutaja avab seda harva.
Esimene mulje ja kasutajaliides
Kui rakenduse esmakordselt avasin, olin meeldivalt üllatunud, kui lihtne ja intuitiivne see tundus. Kujundus on puhas ja kaasaegne, mis on alati suur pluss minu jaoks. Ei mingeid üleliigseid kellasid ja vilesid, lihtsalt kõik vajalik otse nina ees.
Menüüde vahel liikumine oli sujuv. Iga funktsioon on selgelt märgistatud, mis muudab kasutajakogemuse väga meeldivaks. Peamine ekraan annab kiire ülevaate rahalisest olukorrast, sealhulgas tuludest, kuludest ja üldisest saldost.
Funktsioonid, mis tõesti loevad
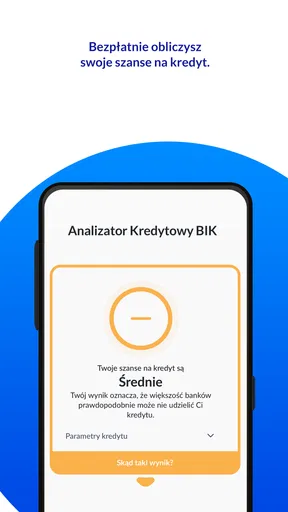
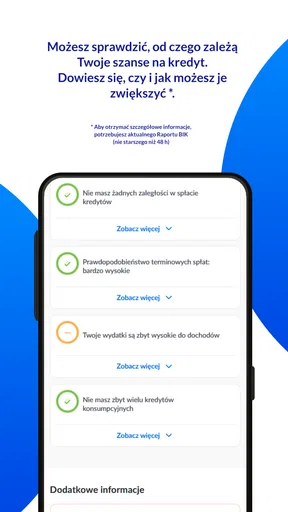
Üks asi, mida ma tõesti hindan Mój BIK juures, on selle võime pakkuda reaalajas ülevaadet minu krediidireitingust. See on suurepärane viis jälgida oma finantstervist ja olla kursis, kuidas iga finantstegevus seda mõjutab.
Rakendus võimaldab sisestada kõik oma kulud ja tulud, mis annab selge pildi sellest, kuhu raha läheb. Lisaks on olemas hoiatussüsteem, mis tuletab meelde, kui oled kulutustega üle piiri minemas. Kui oled nagu mina, siis see on tõeline päästja, et hoida eelarvet kontrolli all.
Samuti on muljetavaldav, kuidas rakendus integreerub erinevate pankade ja finantsteenustega. See tähendab, et saad kõik oma finantsandmed ühes kohas, ilma et peaksid sisse logima erinevatesse kontodesse.
Turvalisus ja privaatsus
Üks suurimaid muresid finantsrakenduste puhul on turvalisus. Kuid Mój BIK on seda asja tõsiselt võtnud. Rakendus kasutab tugevaid krüpteerimismeetodeid, et hoida sinu andmed turvalisena. Lisaks on võimalik seadistada kaheastmeline autentimine, mis lisab veel ühe turvakihi.
Privaatsus on samuti prioriteet, ja see on selgelt välja toodud nende privaatsuspoliitikas. Minu jaoks on oluline teada, et minu andmeid ei jagata kolmandate osapooltega ilma minu nõusolekuta.
Kasutuskogemus ja kättesaadavus
Olen kasutanud rakendust nüüd paar nädalat ja pean ütlema, et see on minu finantselu tõesti lihtsustanud. Rakendus on saadaval nii Androidile kui ka iOS-ile, mis tähendab, et seda saavad kasutada peaaegu kõik nutitelefoni omanikud.
Rakendus töötab sujuvalt ja ma ei ole kogenud ühtegi tõrget ega viivitust. Mulle meeldib, et saan oma finantsandmed sünkroonida kõikides oma seadmetes, mis tähendab, et mul on alati ajakohane info käepärast.
Rahulik tegutsemine tundliku teabe juures
Krediidiga seotud teave on tundlikum kui tavaline ostunimekiri, seega ei sisestaks ma siia midagi kiirustades. Enne konto kasutamist loen ekraanil kuvatud selgitused läbi ja kontrollin, et olen rakenduse avanud ise, mitte sõnumis oleva ootamatu lingi kaudu. Kui jagan telefoni kellegi teisega, hoian meeles, et rahandusekraanid võivad paljastada isiklikke asjaolusid ka siis, kui ma ise parajasti midagi ei muuda.
Kui soovin mõnd krediiditeadet hiljem võrrelda, teen endale turvalise märkme selle kohta, mida kontrollisin ja millal, ilma et kopeeriksin tundlikke andmeid juhuslikku vestlusesse või märkmerakendusse. Selline väike harjumus on praktiline eriti siis, kui suhtlen samal ajal panga või laenuandjaga: saan oma küsimused selgelt sõnastada, ent ei levita rohkem infot kui vaja.
Seadistamine ja ootused esimesel kasutuskorral
Uut finantsteenust proovides varun konto seadistamiseks aega ning hoian käepärast vaid need andmed, mida rakendus selgelt küsib. Kui mõni samm jääb arusaamatuks, peatan tegevuse ja loen juhise uuesti läbi, mitte ei vali oletuse põhjal suvalist vastust. See on eriti mõistlik krediidiinfoga seotud teenuses, kus vale sisestus võib hiljem tekitada segadust või muuta tulemuse tõlgendamise keerulisemaks.
Samuti kontrollin, millised teavitused on telefonis lubatud ja kas need kuvatakse lukustuskuval. Kui teavituse sisu võib olla isiklik, võib üldisem eelvaade olla parem valik kui üksikasjade näitamine kõigile, kes telefoni lähedal on. See pole põhjus hoiatusi välja lülitada; pigem tasub leida tasakaal, kus märguanne jõuab minuni, kuid tundlik tekst ei paista tarbetult teistele.
Praktiline kasutus tavalises nädalas
Kujutlen näiteks olukorda, kus olen esitanud laenutaotluse ja samal ajal korraldan kodus arveid. Hoian alles laenuandjalt saadud kinnituse ning vaatan BIK-i teate saabudes, kas selle aeg sobib minu algatatud tegevusega. Kui midagi ei klapi, ei vasta ma kahtlasele sõnumile ega jaga telefoni teel paroole, vaid avan panga või laenuandja ametliku kanali ja küsin üle. Nii muutub rakendus osaks kontrollimisrutiinist, mitte ainsaks tõeallikaks.
Teine kasulik hetk on enne suuremat finantsotsust, kui tahan oma krediidiasjad rahulikult üle vaadata. Ma ei tee rakenduse põhjal automaatselt järeldust, et laen on mulle jõukohane; panen selle info kõrvuti sissetulekute, püsikulude ja laenupakkuja tingimustega. Krediidivaade aitab küsimusi paremini ette valmistada, kuid eelarve ja lepingutingimused jäävad samuti otsustamisel tähtsaks.
Mida populaarsus ja hind mulle ütlevad
Finantsrakendusena kuulub Mój BIK rahaasjade ja krediidiinfo valdkonda. See on tasuta ning vanusemärgis PEGI 3 tähendab, et see sobib laiale kasutajaskonnale, kuigi krediidilepingute mõistmine nõuab loomulikult täiskasvanulikku otsustusvõimet. Rakendusel on 4,8 keskmine hinnang, umbes 8,5 tuhat hinnangut ja ligikaudu tuhat arvustust; paigaldusi on üle 100 tuhande. Need arvud viitavad sellele, et rakendust kasutatakse, kuid ei ütle iseenesest, kas see vastab just minu vajadustele või kuidas see minu andmeid käsitleb.
Minu jaoks on parem hinnata rakendust konkreetsete ülesannete järgi: kas leian vajaliku krediiditeabe, saan hoiatuse korral aru, mida järgmisena kontrollida, ja tunnen end kasutamise ajal oma valikute üle kontrolli omavana. Kui mõni ekraan või päring tekitab küsimusi, on mõistlik enne jätkamist selgitus üles otsida. Tasuta kasutamine vähendab proovimise rahalist takistust, kuid tundlike andmete puhul ei asenda see hoolikat otsustamist.
Millal tasub valida teine tööriist
Kui tahan igapäevaselt vaadata kontojääke, kanda raha või tasuda arveid, on panga enda rakendus loomulikum valik. Kui soovin näha, kuhu mu sissetulek kuust kuusse kaob, sobib selleks paremini selge eelarvepidamise tööriist. Mój BIK-i tugevam põhjus kasutamiseks on krediidiga seotud tähelepanu ja pettusekatsete märkamise võimalus; sellelt ei tasu oodata universaalset rahaasjade juhtimiskeskust.
Samuti ei pruugi see olla parim lahendus inimesele, kellel pole krediidiandmete jälgimise vastu huvi või kes ei taha tundlikku finantsteenust telefoni lisada. Sellisel juhul võib piisata laenuandja ametlikest teadetest ja oma panga tavapärasest turvakontrollist. Valik sõltub sellest, kas lisavaade annab mulle päriselt kasu, mitte sellest, kas mul on veel üks rakendus telefonis.
Kokkuvõte
Kokkuvõttes olen Mój BIK - bezpieczne finanse rakendusega väga rahul. See pakub kõike, mida vajasin oma finantside jälgimiseks ja haldamiseks. Kui otsid usaldusväärset ja turvalist viisi oma rahaasjade kontrollimiseks, siis soovitan kindlasti seda proovida. See on nagu oma isiklik finantsnõustaja, aga parema kasutajaliidesega!
Plussid
- Lihtne navigeerimine ja kasutajasõbralik liides.
- Kiired märguanded krediidiskoori muutustest.
- Selged finantsanalüüsid ja aruanded.
- Turvaline sisselogimine mitmeastmelise kaitsega.
- Integreerub sujuvalt teiste finantsrakendustega.
Miinused
- Rakendus on saadaval ainult poola keeles.
- Mõned funktsioonid nõuavad tasulist tellimust.
- Ei toeta kõiki pangakontosid.
- Võib tarbida palju akuenergiat.
- Aeg-ajalt esinevad sünkroonimisprobleemid.
Korduma kippuvad küsimused: Mój BIK - bezpieczne finanse
Mis on Mój BIK - bezpieczne finanse rakendus?
Mój BIK - bezpieczne finanse on mobiilirakendus, mis võimaldab kasutajatel hallata oma finantsandmeid turvaliselt ja mugavalt. Rakendus annab ligipääsu krediidiaruannetele ja hoiatab krediidimuudatustest, pakkudes samas ka võimalusi isiklike finantsidega seotud otsuste tegemiseks.
Kuidas Mój BIK minu finantsandmeid kaitseb?
Mój BIK kasutab tipptasemel krüpteerimistehnoloogiaid, et tagada kasutajate andmete turvalisus. Kõik andmeedastused on kaitstud ning rakendus järgib rangelt privaatsuspoliitikat. Lisaks on kasutajatel võimalus seadistada kahefaktoriline autentimine, et veelgi suurendada ligipääsu turvalisust.
Kas Mój BIK on tasuta kasutamiseks?
Mój BIK pakub põhilisi funktsioone tasuta, kuid mõned täiustatud teenused võivad nõuda tellimustasu. Kasutajad saavad valida erinevate paketivalikute vahel, et leida oma vajadustele vastav lahendus. Täpsem teave tasude kohta on rakenduse sees saadaval.
Kuidas saan Mój BIK rakenduses konto luua?
Rakenduse kasutamiseks peavad kasutajad esmalt looma konto, sisestades oma isiklikud andmed ja kinnitades oma isikusamasuse. Konto loomine on lihtne ja juhendatud protsess, mis tagab, et ainult volitatud isikud saavad oma finantsandmetele ligi pääseda.
Kas Mój BIK pakub reaalajas teavitusi?
Jah, Mój BIK pakub reaalajas teavitusi, et hoida kasutajaid kursis krediidiraportite ja skooride muudatustega. Need teavitused aitavad kasutajatel kiiresti reageerida potentsiaalsetele probleemidele või võimalustele, tagades parema finantskontrolli ja planeerimise.


